Dans un monde où les transactions financières numériques se multiplient, le chèque de banque reste un moyen de paiement privilégié pour les achats importants comme l'acquisition d'un véhicule ou d'un bien immobilier. Cependant, cette apparente sécurité attire également les fraudeurs qui développent des techniques de plus en plus sophistiquées pour créer de faux chèques de banque. Selon les données de l'Observatoire de la sécurité des moyens de paiement, plus de 15 000 cas de fraude aux chèques de banque sont recensés chaque année en France, représentant un préjudice de plusieurs millions d'euros.
La vérification d'un chèque de banque nécessite une vigilance particulière et une connaissance précise des éléments de sécurité qui le caractérisent. Contrairement aux idées reçues, un chèque de banque peut être falsifié, et les conséquences d'une transaction basée sur un faux document peuvent être dramatiques pour le vendeur. Il est donc crucial de maîtriser les techniques de vérification et de connaître les pièges à éviter pour se protéger efficacement contre ces arnaques.
Cet article vous guidera à travers les étapes essentielles pour authentifier un chèque de banque en toute sécurité, en vous donnant les clés pour identifier les signes révélateurs d'une fraude et adopter les bonnes pratiques lors de vos transactions importantes.
Les caractéristiques essentielles d'un chèque de banque authentique
Un chèque de banque authentique présente des caractéristiques spécifiques qui le distinguent d'un chèque classique et le rendent plus difficile à falsifier. La première particularité réside dans le papier utilisé : il s'agit d'un papier sécurisé, souvent filigrané, avec une texture particulière au toucher. Le grammage est généralement plus élevé que celui d'un chèque ordinaire, donnant une sensation de robustesse au document.
Les mentions obligatoires constituent un autre élément crucial de vérification. Un chèque de banque doit impérativement porter la mention "chèque de banque" inscrite de manière claire et visible, généralement en haut du document. Cette mention ne peut pas être manuscrite et doit être imprimée lors de la fabrication du chèque. De plus, le nom de la banque émettrice doit apparaître de façon lisible, accompagné de son logo officiel et de ses coordonnées complètes.
L'identification du bénéficiaire et du donneur d'ordre représente également un point de contrôle important. Le nom du bénéficiaire (la personne qui recevra l'argent) doit être clairement indiqué, de même que celui du donneur d'ordre (la personne qui a demandé l'émission du chèque). Ces informations doivent être cohérentes avec l'identité des personnes impliquées dans la transaction.
Le montant du chèque doit être inscrit à la fois en chiffres et en lettres, et ces deux mentions doivent correspondre parfaitement. Toute divergence entre les deux montants doit alerter sur une possible falsification. La date d'émission doit également être récente et cohérente avec le contexte de la transaction. Un chèque de banque émis plusieurs semaines avant la transaction peut soulever des questions légitimes.
Enfin, la signature autorisée de la banque constitue un élément de sécurité majeur. Cette signature, généralement apposée par un responsable de l'établissement bancaire, doit être nette et professionnelle. Elle s'accompagne souvent d'un tampon officiel de la banque, qui ajoute une couche supplémentaire d'authentification au document.
Les techniques de vérification directe auprès de la banque émettrice
La vérification directe auprès de la banque émettrice reste la méthode la plus fiable pour s'assurer de l'authenticité d'un chèque de banque. Cette démarche, bien qu'elle puisse sembler contraignante, constitue un investissement en temps négligeable comparé aux risques financiers encourus en cas de fraude. La première étape consiste à identifier précisément l'agence bancaire qui a émis le chèque grâce aux informations présentes sur le document.
Il est recommandé de contacter l'agence par téléphone en utilisant un numéro trouvé de manière indépendante, et non celui figurant sur le chèque qui pourrait être falsifié. Les annuaires officiels des banques, leurs sites web ou les services de renseignements constituent des sources fiables pour obtenir les coordonnées correctes. Lors de cet appel, il convient de fournir le numéro du chèque, le montant exact et la date d'émission pour permettre à l'agent bancaire de vérifier l'existence du document dans leurs systèmes.
Certaines banques proposent des services de vérification en ligne ou par SMS, permettant une authentification rapide des chèques de banque. Ces services, généralement accessibles 24h/24, offrent une alternative pratique pour les vérifications urgentes. Cependant, il est important de s'assurer que l'on utilise bien les canaux officiels de la banque et non des sites frauduleux qui pourraient imiter ces services.
La vérification physique en agence, bien que plus contraignante, offre le niveau de sécurité le plus élevé. Se rendre directement à l'agence émettrice permet non seulement de vérifier l'authenticité du chèque, mais aussi d'obtenir des informations complémentaires sur le donneur d'ordre et la provision disponible. Cette démarche est particulièrement recommandée pour les transactions de montants importants, supérieurs à 10 000 euros par exemple.
Il est également possible de demander à la banque émettrice de confirmer par écrit l'authenticité du chèque. Cette confirmation écrite peut servir de preuve en cas de litige ultérieur et renforce la sécurité juridique de la transaction. Certaines banques acceptent d'envoyer cette confirmation par email sécurisé ou par courrier recommandé, moyennant parfois des frais modiques.
Les signaux d'alarme qui doivent vous alerter
Plusieurs signaux d'alarme peuvent indiquer que vous êtes en présence d'une tentative d'escroquerie impliquant un faux chèque de banque. La reconnaissance de ces signaux constitue votre première ligne de défense contre la fraude et peut vous éviter des pertes financières considérables.
L'urgence artificielle représente l'un des signaux les plus caractéristiques des arnaques. Les fraudeurs cherchent souvent à précipiter la transaction en invoquant des contraintes de temps fictives : déménagement imminent, voyage d'affaires urgent, ou opportunité limitée dans le temps. Cette pression temporelle vise à empêcher la victime de procéder aux vérifications nécessaires. Un acheteur légitime acceptera toujours que vous preniez le temps de vérifier l'authenticité du chèque de banque.
Les incohérences dans les informations fournies constituent également un signal d'alarme majeur. Par exemple, un acheteur qui prétend habiter dans une ville mais présente un chèque de banque émis par une agence située dans une région complètement différente doit éveiller vos soupçons. De même, des variations dans l'identité (nom légèrement différent entre les documents d'identité et le chèque) ou des explications confuses sur l'origine des fonds doivent vous alerter.
La qualité d'impression du chèque peut révéler une falsification. Les faux chèques de banque présentent souvent des défauts visuels : couleurs ternes ou délavées, impression floue, police de caractères non conforme aux standards bancaires, ou encore mauvais alignement des éléments. Un chèque de banque authentique bénéficie toujours d'une impression de qualité professionnelle, avec des couleurs vives et une netteté parfaite.
Les demandes inhabituelles de la part de l'acheteur doivent également vous mettre en garde. Par exemple, une personne qui souhaite vous remettre un chèque d'un montant supérieur au prix convenu en vous demandant de lui rendre la différence en espèces utilise une technique classique d'escroquerie. De même, un acheteur qui refuse catégoriquement que vous vérifiez le chèque auprès de sa banque ou qui propose de le faire lui-même à votre place manifeste un comportement suspect.
Enfin, la provenance géographique peut constituer un indicateur de risque. Les chèques de banque émis par des établissements situés dans des zones géographiques éloignées du lieu de la transaction, sans justification logique, méritent une attention particulière. Cette vigilance doit être renforcée lorsque l'acheteur prétend résider localement mais présente un chèque émis par une banque située à des centaines de kilomètres.
Les outils technologiques et applications pour la vérification
L'évolution technologique a mis à disposition des particuliers et des professionnels des outils sophistiqués pour faciliter la vérification des chèques de banque. Ces solutions numériques complètent efficacement les méthodes traditionnelles de vérification et offrent souvent une réponse rapide et fiable.
Les applications mobiles développées par les banques constituent la première catégorie d'outils disponibles. La plupart des grandes banques françaises proposent désormais des applications permettant de vérifier l'authenticité de leurs chèques de banque. Ces applications utilisent généralement la reconnaissance optique de caractères (OCR) pour analyser les éléments de sécurité du chèque et les comparer avec leur base de données. L'utilisateur photographie simplement le chèque avec son smartphone, et l'application fournit une réponse quasi instantanée sur son authenticité.
Les services de vérification en ligne représentent une autre solution pratique. Certaines plateformes spécialisées agrègent les données de plusieurs banques et permettent de vérifier l'authenticité d'un chèque en saisissant son numéro et quelques informations complémentaires. Ces services, généralement payants, s'adressent principalement aux professionnels qui traitent régulièrement des chèques de banque et ont besoin d'un processus de vérification rapide et automatisé.
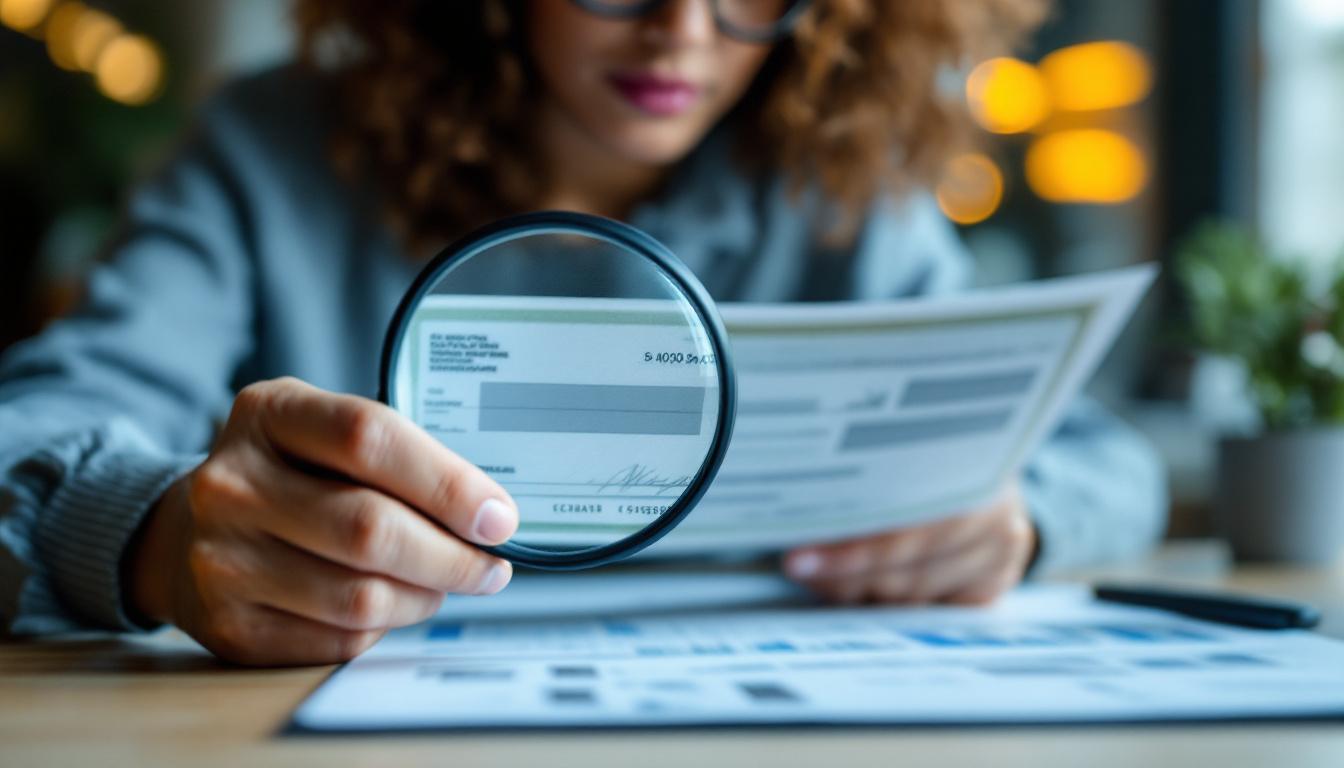
Les détecteurs de faux documents constituent un outil plus spécialisé, particulièrement utile pour les commerçants et les professionnels de l'automobile. Ces appareils, équipés de lampes UV et de loupes, permettent de détecter les éléments de sécurité invisibles à l'œil nu : filigranes, encres réactives, microimpressions. Bien que leur coût soit plus élevé (entre 100 et 500 euros selon les modèles), ils offrent un niveau de sécurité professionnel pour les établissements qui traitent régulièrement des documents de valeur.
L'intelligence artificielle commence également à jouer un rôle dans la détection des fraudes documentaires. Certaines solutions utilisent des algorithmes d'apprentissage automatique pour analyser les patterns de fraude et identifier les documents suspects avec une précision croissante. Ces technologies, encore principalement réservées aux institutions financières, commencent à se démocratiser sous forme d'applications grand public.
Il est important de noter que ces outils technologiques, bien qu'efficaces, ne remplacent pas complètement la vérification humaine et le bon sens. Ils constituent plutôt un complément précieux aux méthodes traditionnelles et permettent d'automatiser certaines vérifications de base. La combinaison de plusieurs méthodes de vérification reste l'approche la plus sûre pour se prémunir contre les fraudes sophistiquées.
Les bonnes pratiques lors de la réception d'un chèque de banque
L'adoption de bonnes pratiques lors de la réception d'un chèque de banque constitue un élément déterminant pour sécuriser vos transactions. Ces pratiques, développées par les professionnels de la finance et validées par l'expérience, forment un protocole de sécurité efficace contre les tentatives de fraude.
La première règle consiste à ne jamais accepter un chèque de banque sans procéder à une vérification préalable. Cette vérification doit être effectuée avant la remise du bien ou la signature de tout document de cession. Il est recommandé d'informer l'acheteur dès le départ que cette vérification fait partie intégrante de votre processus de vente et qu'elle est non négociable. Un acheteur de bonne foi comprendra cette précaution et l'acceptera sans difficulté.
La documentation de la transaction représente un aspect crucial souvent négligé. Il convient de conserver une copie de tous les documents liés à la transaction : photocopie du chèque de banque, pièces d'identité de l'acheteur, justificatifs de domicile, et tout échange écrit (emails, SMS, courriers). Cette documentation peut s'avérer précieuse en cas de litige ultérieur et facilite les démarches auprès des autorités si une fraude est découverte.
Le timing de l'encaissement mérite également une attention particulière. Il est conseillé d'encaisser le chèque de banque dans les plus brefs délais, idéalement le jour même de sa réception. Plus le délai d'encaissement est long, plus le risque augmente qu'une éventuelle fraude soit découverte et que le chèque soit bloqué par la banque émettrice. De plus, un encaissement rapide permet de détecter rapidement un éventuel problème et de prendre les mesures appropriées.
La communication avec votre banque joue un rôle important dans le processus de sécurisation. Il est recommandé d'informer votre conseiller bancaire de la nature de la transaction et du montant du chèque de banque que vous allez encaisser. Certaines banques proposent des services de vérification croisée qui permettent de confirmer l'authenticité du chèque avant son encaissement définitif.
Enfin, il convient de rester vigilant même après l'encaissement du chèque. Les fraudes sophistiquées peuvent parfois passer les premiers contrôles bancaires et n'être découvertes qu'après plusieurs jours. Il est donc prudent d'attendre la confirmation définitive de l'encaissement par votre banque avant de considérer la transaction comme totalement sécurisée. Cette période d'attente, généralement de 48 à 72 heures, permet aux systèmes bancaires de procéder à toutes les vérifications nécessaires.
Que faire en cas de suspicion ou de fraude avérée
Lorsque vous suspectez être en présence d'un faux chèque de banque ou que vous avez été victime d'une fraude, la rapidité de réaction constitue un facteur déterminant pour limiter les dégâts et maximiser vos chances de récupération. Les premières heures suivant la découverte de la fraude sont cruciales et nécessitent une action coordonnée sur plusieurs fronts.
La première démarche consiste à contacter immédiatement votre banque pour signaler la situation. Si le chèque n'a pas encore été encaissé, demandez le blocage de la transaction. Si l'encaissement a déjà eu lieu, votre banque peut initier une procédure de récupération des fonds, bien que les chances de succès diminuent avec le temps. Il est important de fournir à votre conseiller bancaire tous les éléments en votre possession : copie du chèque, documents d'identité de l'acheteur, et historique des échanges.
Le dépôt de plainte auprès des forces de l'ordre représente une étape indispensable, même si les chances de récupération des fonds peuvent sembler faibles. Cette plainte permet l'ouverture d'une enquête officielle et contribue aux statistiques nationales sur la fraude aux chèques de banque. Les services de police spécialisés dans la cybercriminalité disposent d'outils et de réseaux d'information qui peuvent permettre d'identifier les fraudeurs et de démanteler leurs réseaux.
La notification aux organismes de surveillance financière constitue également une démarche importante. L'Observatoire de la sécurité des moyens de paiement et la Banque de France collectent les informations sur les fraudes pour améliorer les dispositifs de prévention. Votre témoignage peut contribuer à alerter d'autres potentielles victimes et à améliorer les systèmes de détection.
En parallèle, il convient de documenter minutieusement tous les éléments de la fraude. Conservez tous les documents, capturez les pages web ou annonces qui ont servi à la mise en relation, et constituez un dossier complet. Cette documentation sera précieuse pour les enquêteurs et pourra également servir dans le cadre d'une éventuelle procédure d'assurance si vous bénéficiez d'une couverture contre ce type de risque.
Enfin, il est recommandé de faire appel à un conseil juridique pour évaluer les options de recours disponibles. Selon les circonstances de la fraude et les montants en jeu, différentes voies de recours peuvent être envisagées : action en responsabilité contre les intermédiaires, procédure de récupération d'actifs, ou encore recours auprès des fonds de garantie. Un avocat spécialisé en droit bancaire pourra vous orienter vers les démarches les plus appropriées à votre situation.
La vérification d'un chèque de banque nécessite une approche méthodique et rigoureuse qui combine vigilance humaine et outils technologiques. Face à l'évolution constante des techniques de fraude, la formation continue et la mise à jour des connaissances restent essentielles pour maintenir un niveau de protection efficace. Les bonnes pratiques présentées dans cet article constituent un socle solide pour sécuriser vos transactions, mais elles doivent être adaptées en fonction de l'évolution des menaces et des innovations technologiques. N'hésitez jamais à privilégier la prudence face à l'urgence, car aucune transaction, aussi attractive soit-elle, ne justifie de prendre des risques inconsidérés avec votre sécurité financière.