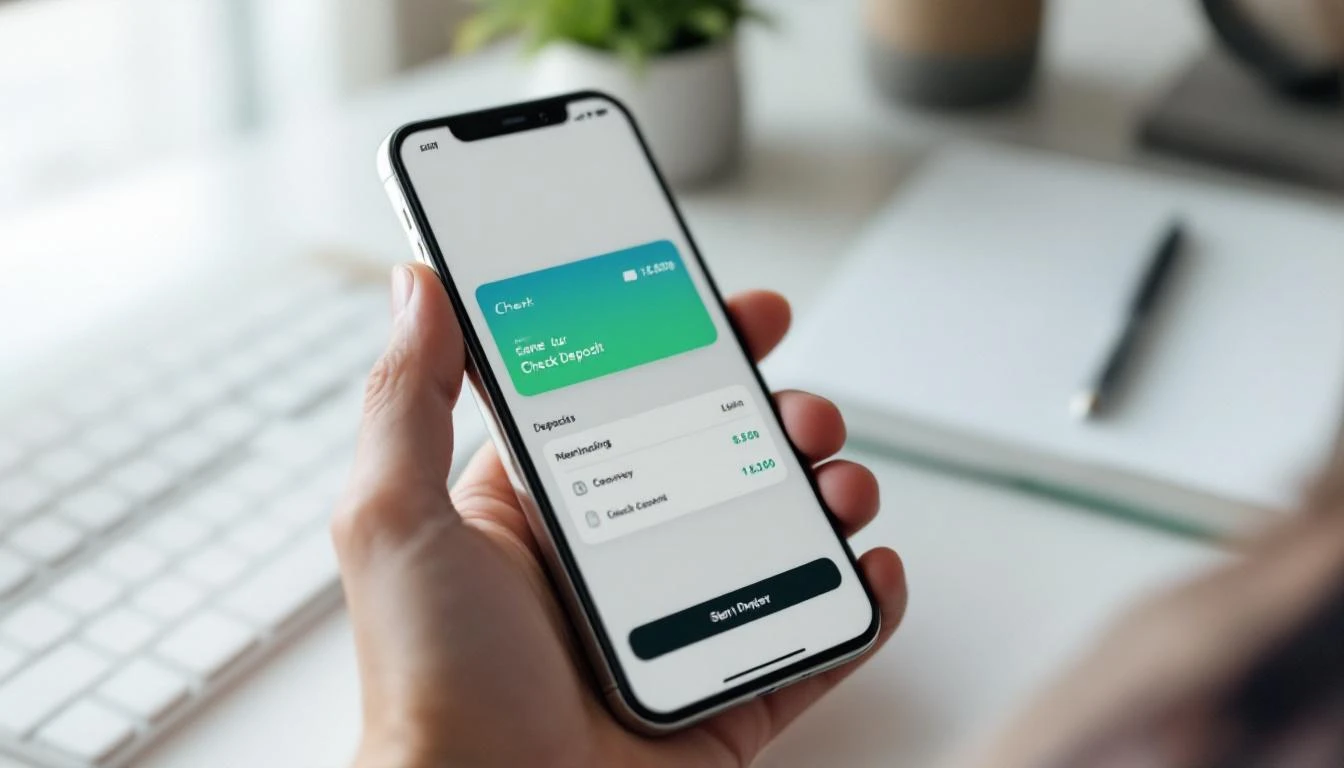
La révolution numérique a transformé notre façon de gérer nos finances au quotidien. Parmi les innovations les plus pratiques, le dépôt de chèques via application mobile représente un véritable tournant dans la banque digitale. Fini les déplacements en agence ou aux distributeurs automatiques pour encaisser un chèque : votre smartphone devient désormais votre meilleur allié bancaire. Cette technologie, adoptée par la majorité des établissements bancaires français, permet d'encaisser un chèque en quelques minutes seulement, depuis n'importe quel endroit et à n'importe quel moment.
Cette fonctionnalité révolutionnaire s'appuie sur des technologies avancées de reconnaissance optique de caractères et de traitement d'images. Elle offre un gain de temps considérable et une flexibilité inégalée aux utilisateurs. Selon une étude récente de la Fédération Bancaire Française, plus de 68% des clients utilisent désormais leur application mobile pour leurs opérations bancaires courantes, et le dépôt de ch��ques représente l'une des fonctionnalités les plus appréciées. Cette méthode moderne répond parfaitement aux attentes d'une clientèle de plus en plus connectée et soucieuse d'optimiser son temps.
Étape 1 : Préparation et vérification du chèque
La première étape cruciale pour réussir le dépôt de votre chèque via application mobile consiste à préparer soigneusement le document. Cette phase préliminaire détermine largement le succès de l'opération et évite les rejets automatiques du système. Commencez par vérifier que le chèque est correctement rempli : la date doit être récente (généralement moins de un an et huit jours), le montant en chiffres doit correspondre exactement au montant en lettres, et votre nom doit être clairement indiqué comme bénéficiaire.
L'endossement du chèque constitue une étape fondamentale souvent négligée. Retournez le chèque et signez au verso, en haut à gauche, exactement comme votre signature apparaît sur vos documents bancaires. Certaines banques exigent également d'ajouter la mention "Pour remise en compte" suivie de votre numéro de compte. Cette signature authentifie votre identité et autorise légalement le dépôt. Attention : une signature différente de celle enregistrée dans vos dossiers bancaires peut entraîner un rejet automatique.
L'environnement de prise de vue joue un rôle déterminant dans la qualité de la numérisation. Choisissez un espace bien éclairé, de préférence avec une lumière naturelle uniforme, et évitez les éclairages artificiels qui peuvent créer des reflets ou des ombres. Placez le chèque sur une surface plane et contrastée : un bureau blanc ou une table claire permettent une meilleure détection des contours. Vérifiez que le chèque ne présente aucun pli, tache ou déchirure qui pourrait compromettre la lecture automatique. Les systèmes de reconnaissance optique sont particulièrement sensibles à la qualité visuelle du document.
Assurez-vous également que votre smartphone dispose d'une charge suffisante et d'une connexion internet stable. Une coupure de réseau pendant le processus pourrait nécessiter de recommencer intégralement l'opération. Nettoyez l'objectif de votre appareil photo avec un chiffon doux pour garantir une netteté optimale. Ces détails techniques, bien que simples, influencent directement la réussite du dépôt mobile.
Étape 2 : Capture et numérisation via l'application
Une fois votre chèque préparé, lancez l'application mobile de votre banque et connectez-vous à votre espace personnel sécurisé. Recherchez la fonction "Dépôt de chèque" ou "Remise de chèque", généralement accessible depuis le menu principal ou la section "Services". Cette fonctionnalité peut parfois porter des noms différents selon les établissements : "Chèque mobile", "Dépôt photo" ou "Encaissement mobile". Les interfaces varient selon les banques, mais le principe reste identique.
L'application vous guidera automatiquement vers l'interface de capture. Positionnez votre smartphone à environ 20-30 centimètres au-dessus du chèque, en maintenant l'appareil bien parallèle au document. La plupart des applications affichent un cadre de guidage qui délimite la zone de capture optimale. Alignez soigneusement le chèque dans ce cadre, en veillant à ce que tous les bords soient visibles et que le document occupe la majeure partie de l'écran sans déborder.
La technologie de reconnaissance automatique détecte généralement les contours du chèque et déclenche la prise de vue lorsque les conditions sont optimales. Maintenez votre smartphone stable pendant quelques secondes pour permettre à l'autofocus de fonctionner correctement. Évitez les mouvements brusques qui pourraient créer un flou de bougé. Si la capture automatique ne se déclenche pas, utilisez le bouton de prise de vue manuel en vous assurant que l'image est parfaitement nette.
Répétez cette opération pour le verso du chèque, en vous concentrant particulièrement sur la zone d'endossement où figure votre signature. Cette seconde capture est essentielle pour valider l'authenticité du dépôt. Certaines applications proposent une fonction de recadrage automatique qui optimise la zone utile de l'image. Profitez de cette fonctionnalité pour améliorer la qualité de la numérisation. Vérifiez attentivement les images capturées avant de passer à l'étape suivante : tous les éléments du chèque doivent être lisibles, notamment les montants, dates et signatures.
Étape 3 : Validation et finalisation du dépôt
La dernière étape consiste à valider les informations extraites automatiquement par l'application et à finaliser le dépôt. Le système de reconnaissance optique analyse les images capturées et extrait les données principales : montant, date d'émission, numéro du chèque et nom de l'émetteur. Ces informations s'affichent automatiquement dans un formulaire de validation que vous devez vérifier minutieusement. Cette vérification manuelle constitue un garde-fou essentiel contre les erreurs de lecture automatique.
Contrôlez scrupuleusement chaque champ : le montant affiché doit correspondre exactement à celui inscrit sur le chèque, tant en chiffres qu'en lettres. Une différence, même minime, entraînera systématiquement un rejet du dépôt. Vérifiez également la date d'émission, le nom de l'émetteur et le numéro du chèque si ces informations sont demandées. En cas d'erreur de reconnaissance, la plupart des applications permettent de corriger manuellement les données avant validation.
Sélectionnez le compte de destination pour le crédit du chèque si vous disposez de plusieurs comptes dans le même établissement. Cette étape évite les erreurs de versement et vous permet de diriger les fonds vers le compte souhaité. Certaines banques proposent également de programmer la date de remise en compte, particulièrement utile pour optimiser la gestion de votre trésorerie. Prenez le temps de lire attentivement les conditions générales du service, notamment les délais d'encaissement et les éventuels frais associés.
Avant la validation définitive, l'application affiche généralement un récapitulatif complet de l'opération. Ce résumé reprend tous les éléments saisis : montant, compte de destination, date de dépôt et parfois un numéro de référence unique pour le suivi. Vérifiez une dernière fois ces informations car la validation est généralement irréversible. Une fois confirmé, le dépôt est transmis aux services bancaires pour traitement. Vous recevez immédiatement une confirmation avec un numéro de suivi et les délais indicatifs d'encaissement.
Avantages et sécurité du dépôt mobile
Le dépôt de chèques via application mobile présente de nombreux avantages qui expliquent son adoption massive. Le premier bénéfice évident concerne la disponibilité temporelle : cette fonctionnalité est accessible 24h/24 et 7j/7, contrairement aux agences bancaires ou aux distributeurs automatiques. Vous pouvez encaisser un chèque reçu le dimanche soir ou pendant vos vacances, sans contrainte horaire ni géographique. Cette flexibilité répond parfaitement aux rythmes de vie modernes et aux besoins d'une société de plus en plus mobile.
L'économie de temps représente un autre avantage majeur. Selon les statistiques bancaires, un dépôt mobile prend en moyenne 3 à 5 minutes contre 15 à 30 minutes pour un déplacement en agence. Cette efficacité se révèle particulièrement précieuse pour les professionnels et les entrepreneurs qui reçoivent régulièrement des chèques clients. La suppression des déplacements génère également des économies indirectes : carburant, stationnement, temps de transport, autant d'éléments qui représentent un coût caché non négligeable.
La sécurité constitue une préoccupation légitime pour de nombreux utilisateurs. Les banques ont développé des protocoles de sécurité renforcés pour protéger ces opérations sensibles. Le chiffrement des données, l'authentification forte et la traçabilité complète des opérations garantissent un niveau de sécurité équivalent, voire supérieur, aux méthodes traditionnelles. Les images des chèques sont cryptées pendant la transmission et stockées de manière sécurisée. De plus, les systèmes détectent automatiquement les tentatives de fraude, notamment les doubles dépôts ou les chèques falsifiés.
Les délais d'encaissement via mobile sont généralement comparables aux dépôts traditionnels, soit 1 à 2 jours ouvrés pour les chèques émis par des banques françaises. Certains établissements proposent même des délais réduits pour fidéliser leur clientèle digitale. La traçabilité offerte par ces systèmes permet un suivi précis de chaque étape du processus, depuis le dépôt jusqu'au crédit effectif sur le compte.
Limitations et bonnes pratiques
Malgré ses nombreux avantages, le dépôt de chèques mobile présente certaines limitations qu'il convient de connaître. Tous les types de chèques ne sont pas éligibles à cette modalité de dépôt. Les chèques de banque, les chèques étrangers, les chèques barrés spécialement ou ceux présentant des mentions particulières nécessitent souvent un dépôt traditionnel en agence. Les montants peuvent également être plafonnés : la plupart des banques fixent des limites quotidiennes et mensuelles pour les dépôts mobiles, généralement comprises entre 1 500 et 5 000 euros par opération.
La qualité technique de la capture demeure un facteur critique de réussite. Les chèques anciens, froissés, tachés ou partiellement déchirés peuvent être rejetés par les systèmes de reconnaissance automatique. L'écriture manuscrite illisible, particulièrement pour le montant en lettres, constitue également une cause fréquente d'échec. Dans ces cas, le recours au dépôt traditionnel reste nécessaire. Il est donc recommandé de conserver le chèque original jusqu'à confirmation définitive de l'encaissement.
Pour optimiser vos chances de succès, respectez scrupuleusement les bonnes pratiques techniques. Utilisez toujours l'éclairage naturel quand c'est possible, maintenez votre smartphone stable pendant la capture et vérifiez la netteté des images avant validation. Nettoyez régulièrement l'objectif de votre appareil photo et assurez-vous de disposer de suffisamment d'espace de stockage sur votre téléphone. Une mémoire saturée peut compromettre la sauvegarde temporaire des images.
En cas de rejet du dépôt mobile, ne tentez pas immédiatement une nouvelle opération avec le même chèque. Analysez les causes possibles : qualité de l'image, erreurs de saisie, problème d'endossement ou chèque non éligible. Contactez votre conseiller bancaire si le problème persiste. Conservez toujours une trace de vos dépôts mobiles en sauvegardant les confirmations reçues, particulièrement utiles en cas de litige ou de réclamation ultérieure.
Le dépôt de chèques via application mobile représente une évolution majeure des services bancaires, alliant praticité, rapidité et sécurité. Cette technologie transforme une contrainte administrative en une opération simple et accessible, réalisable en trois étapes intuitives depuis votre smartphone. L'adoption massive de cette fonctionnalité témoigne de sa pertinence et de sa fiabilité dans l'écosystème bancaire moderne.
L'avenir de cette technologie s'annonce prometteur avec l'intégration progressive de l'intelligence artificielle et de l'apprentissage automatique. Ces évolutions permettront d'améliorer encore la précision de reconnaissance, de réduire les taux de rejet et d'étendre la compatibilité à de nouveaux types de documents. La démocratisation des smartphones et l'amélioration constante des appareils photo mobiles contribueront également à optimiser l'expérience utilisateur. Cette révolution numérique s'inscrit dans une démarche plus large de digitalisation des services financiers, plaçant le client au cœur de l'innovation bancaire pour un quotidien simplifié et connecté.